Как грамотно застраховать свой автомобиль
В подавляющем большинстве стран бывшего СНГ правила страхования плюс-минус одинаковы. Однако имеются различия, которые кроются в пресловутых «мелких шрифтах» и во многих других «юридических мелочах». Они-то как раз и досаждают автовладельцам. Но в данной статье я дам рекомендации, которые будут «работать» вне зависимости от того, застраховал ты свой автомобиль в Казахстане, Грузии, Украине или России.
Обманывают нас все и везде — на рынке обвешивают, в магазинах обсчитывают, на заправках недоливают (хотя тут, казалось бы, открытый наглядный электронный учет). Так почему мы думаем, что страховщики не хитрят, не мошенничают или, как минимум, не втирают нам очки и «незлонамеренно» вводят в заблуждение?
Втирают, вводят в заблуждение и тп.
ОСАГО
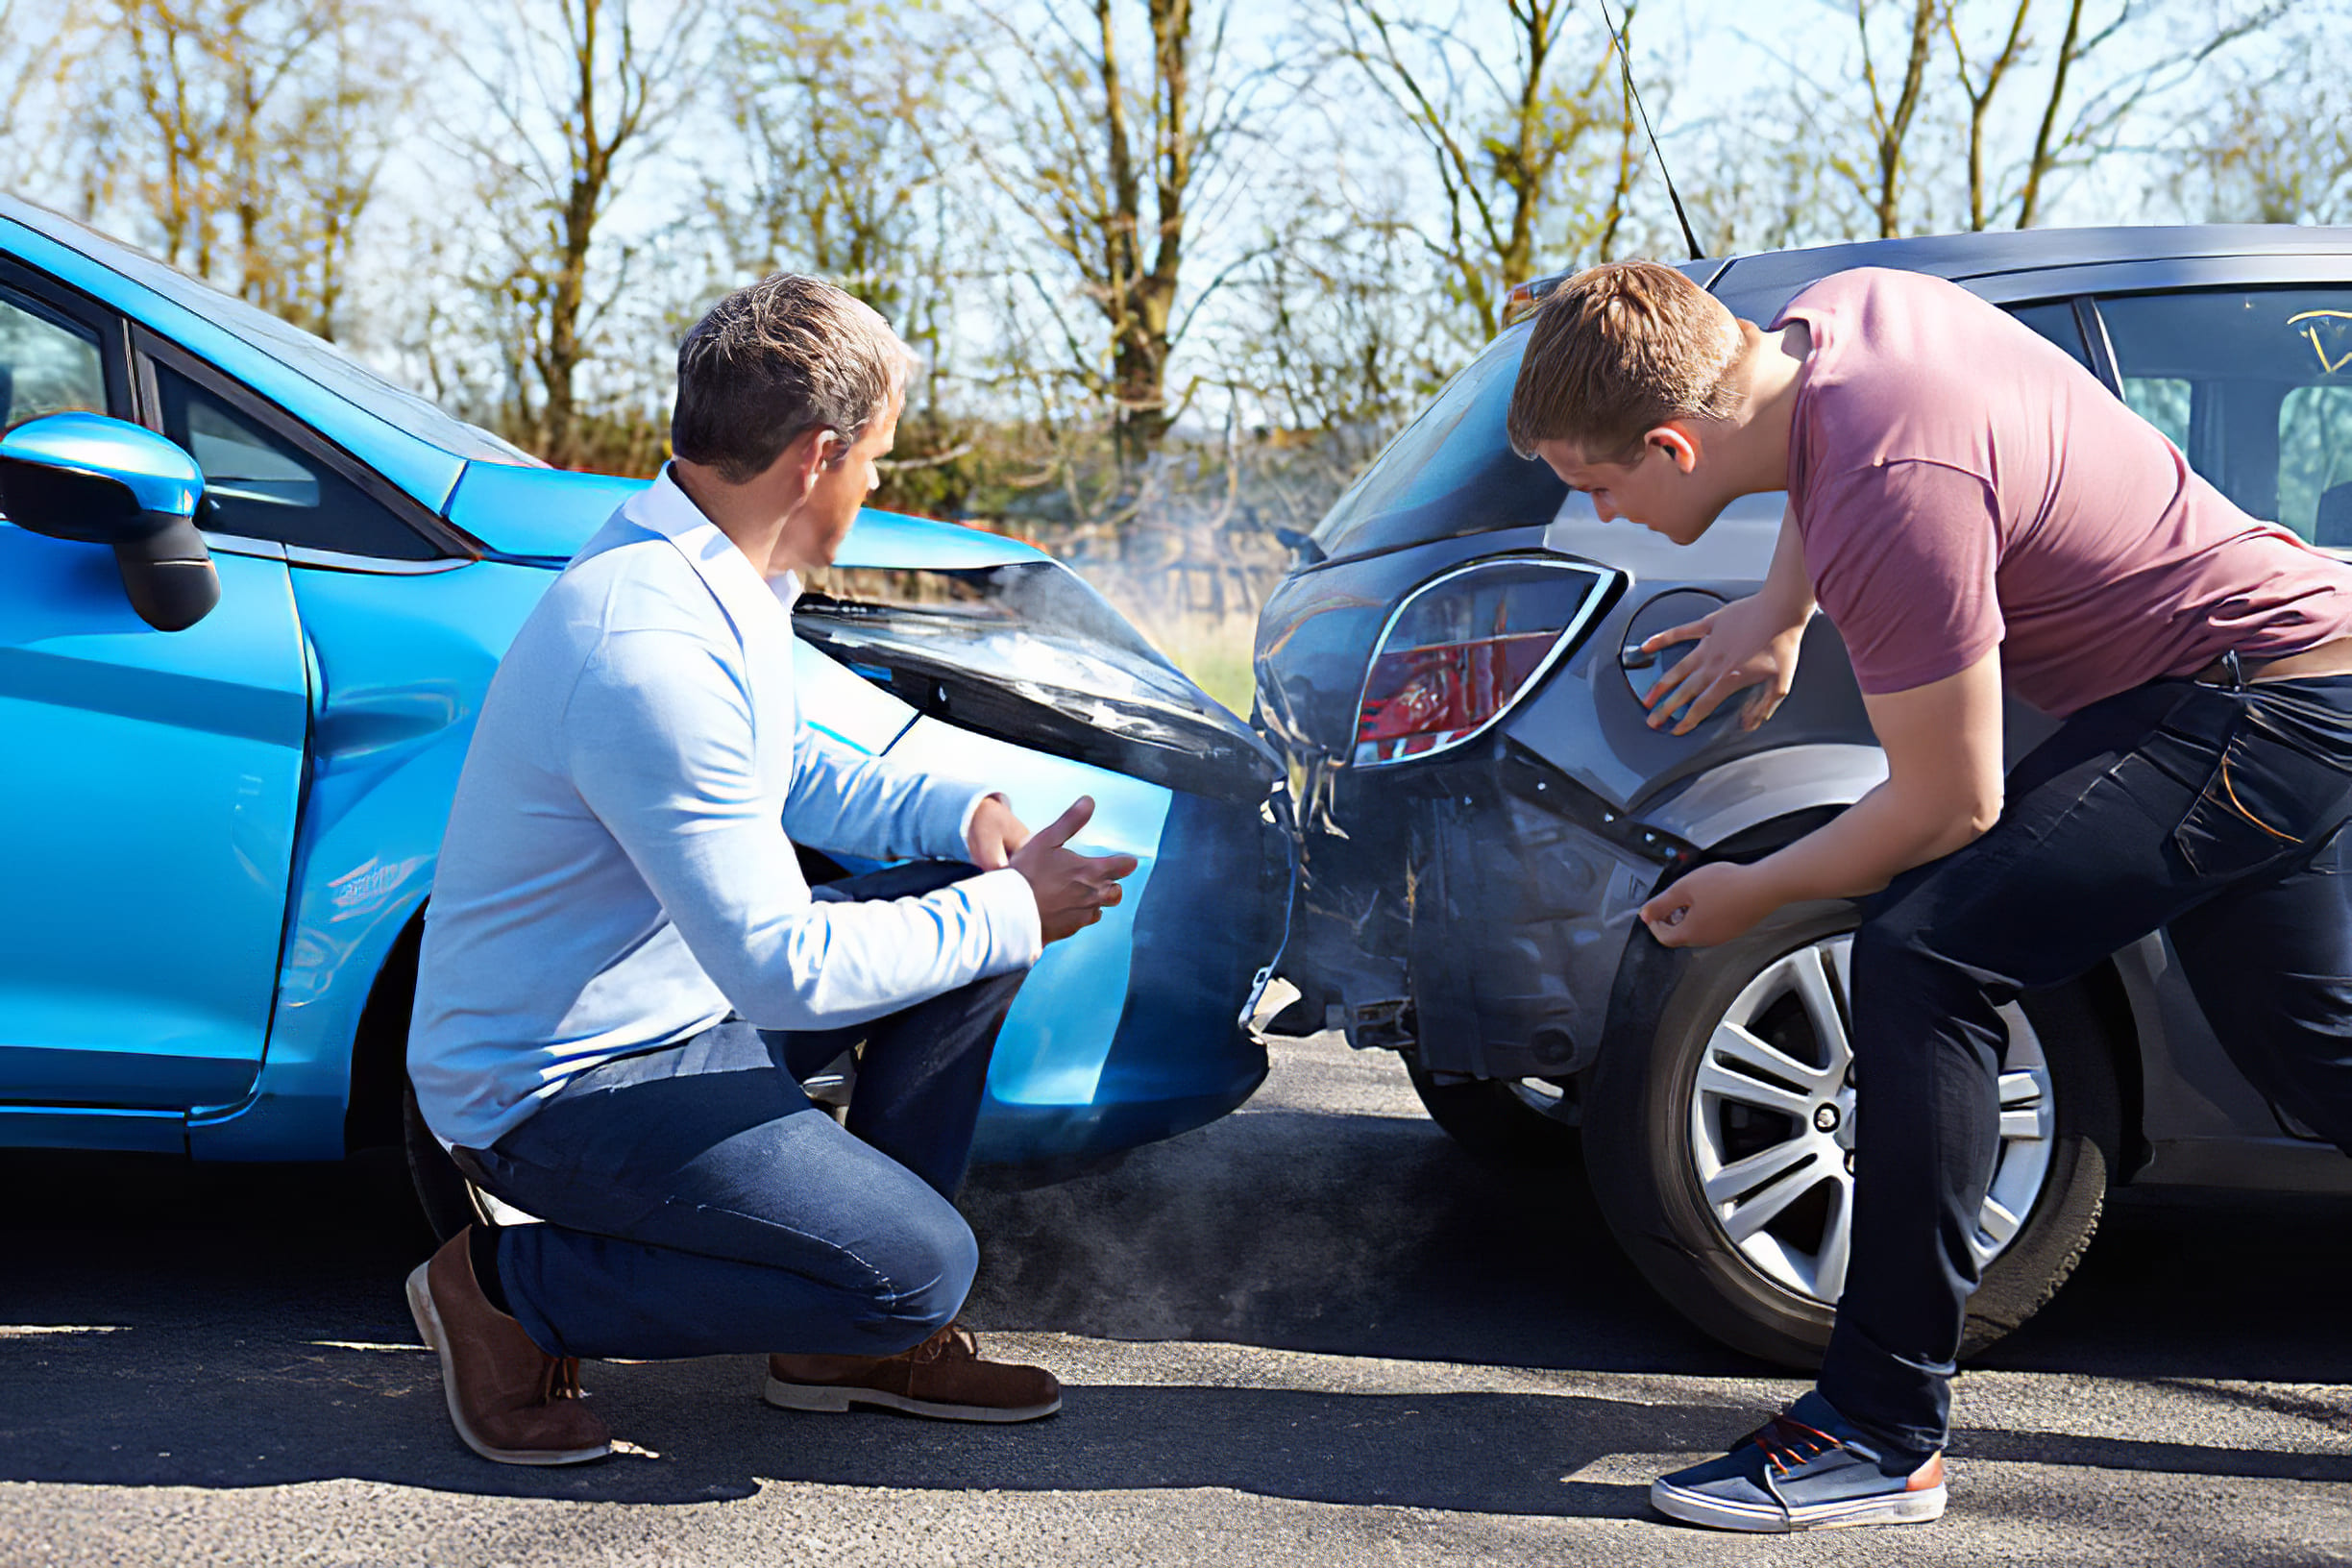
От обязательного страхования сегодня не уйдешь, но… случается. Реальный случай, произошедший лично со мной, был таким. Я в темноте задним ходом ударил старенькую иномарку с дедушкой за рулем. Моя вина была однозначна, поэтому я своего визави успокоил, что, мол, не переживайте, что все будет в порядке (да и сам я был спокоен, поскольку — застрахован). Однако в процессе оформления выяснилось, что у дедушки полиса ОСАГО нет (и никогда не было). «А я гаишникам говорю, что пенсия моя маленькая, что стар я уже, что мне уже 82 года… и меня отпускают», — так он объяснил это мне и в моей страховой компании, и ему … не заплатили.
Он в крик, он — к сыновьям-внукам, а сыновья-внуки — ко мне! На что я им всем ответил: «И где логика? Почему я должен лично оплачивать ущерб? Значит, я на протяжении многих лет платил страховщикам, а ваш дедушка — нет, так кто тут больше сэкономил?»
Отстали, потому что закон на моей стороне.
Как грамотно купить полис ОСАГО?
Практический совет выглядит так — с одной стороны, не сори деньгами, а, с другой стороны, — не жлобствуй. На страховом рынке вашего города/области/региона/страны сегодня работают десятки страховых компаний, а также сотни (СОТНИ) их персональных, а также не зависимых от них агентов.
Есть из чего выбирать и выбрать можно.
- Правило первое простое — по стоимости полисов на рынке данных услуг выбираешь золотую середину, среднее арифметическое.
- Правило второе — посложнее. Можно, конечно, пойти в знаменитую, раскрученную фирму, но в случае какого-то ОДНОГО спорного момента ваша уязвимость очевидна — за вами не стоит отряд юристов, и с довольно высокой вероятностью вы дело проиграете. А на другом полюсе — тот самый страховой агент, сидящий в проходе супермаркета и представляющий целый список страховых компаний (в том числе, и некоторых «ноу-нейм», а также совсем и/или малоизвестных) Это — тоже не вариант. Здесь и сам агент может банально исчезнуть-пропасть, и бланк может оказаться «левым» и тп и тд. В данном случае нужно провести небольшое маркетинговое исследование и выбрать опять же нечто «среднее арифметическое».
Примечание. Это так красиво написано — «собственное маркетинговое исследование», а на практике всё гораздо проще. Доведите своё желание застраховаться до сведения своих более старших (и опытных) родственников, до своих коллег по работе, друзей и знакомых (и даже малознакомых), и поверьте, — от советчиков вы не отобьетесь. Советовать любят все! Именно тут вы и найдете своё «среднеарифметическое».
КАСКО
Это — не аббревиатура и никак не расшифровывается, а этимология этого термина восходит к латинскому слову «каска», то есть защита. И вот как раз в подобных договорах целые залежи мелких шрифтов, примечаний/дополнений, недомолвок, недописок и прочих подводных камней. Чтобы подписать «правильный» договор, в страховую компанию вы должны были бы прийти с таким же отрядом юристов, какой до поры до времени прячется в коридорах самой этой компании.
Спокойствию автомобилиста угрожают не только:
- лихачи на дорогах;
- собственная невнимательность;
- объективные причины, создавшие аварийную ситуацию;
- угонщики;
- автомобильные воры;
- варвары с гвоздем в руке…
…но и условия в договорах страхования.
КАСКО не всегда, а точнее — никогда не гарантирует, что владелец угнанной или разбитой машины получит полную (или хотя бы частичную) компенсацию. Ведь всё дело в том, что каждый блюдёт исключительно свои собственные интересы — вы хотели бы получить максимум за приемлемые деньги, а страховщик хотел бы получить с вас максимум денег. Кстати, сам агент (и/или сотрудник) живёт от процента, а «минимальная ответственность» страховой компании «со старта» зашита в основной болванке договора.
Абсолютно все страховые организации — самыми различными методами и способами (и во всем мире, кстати) пытаются снизить свои издержки — выплаты по страховым событиям. Чтобы привлечь и завлечь покупателей/клиентов, они сознательно занижают тарифы, агрессивно и навязчиво себя рекламируют, однако одновременно с этим различными же способами сужают и ограничивают «зоны своей страховой ответственности». Причем, делается это строго в рамках закона, и условия страхования прописаны в договорах так, что их тексты предварительно тысячу раз вычитаны юристами. А неискушенному читателю, рядовому автомобилисту, «посетителю с улицы» — разобраться во всех этих тонкостях и нюансах не только довольно сложно, а порой и невозможно.
Чтобы финансово себя обезопасить, снизить выплаты (или вообще в них отказать пострадавшему), компания может ограничить «ареал» страховых покрытий, например, только одной страной/регионом, или временем суток, или сезоном…
Я не буду углубляться в вопросы пресловутых «трёх процентов», франшизы или иных тонкостей и подводных порогов юриспруденции, но попади я в Грузию, Казахстан или Хабаровский край, — придерживался бы всего нескольких довольно простых правил:
- По поводу угона транспортного средства я внимательно проследил бы за тем пунктом (или пунктами) в Договоре, где указано, что возмещение будет произведено даже за — угон (похищение) моего авто с любого места, в любое время суток, без каких либо ограничений и оговорок.
- По поводу ДТП — возмещение ущерба также должно будет произвестись без каких либо оговорок, ограничений и примечаний, за исключением, быть может, только указанных в Законе о страховании, действующем на данной территории (стране/регионе и тп). И таких ограничений обычно всего четыре — вождение в нетрезвом состоянии, красный свет, встречка и жд-переезды. То есть те нарушения, которые во всех международных ПДД обозначены обычно как «особо тяжкие».
По первому пункту — страховую выплату могут, например, не произвести, если ваш автомобиль был угнан из-под дома, а вы в свое время «протупили» и не поставили галочки в квадратиках про «охраняемые стоянки», «определенные часы суток», об оставленных в автомобиле документах, о втором комплекте ключей зажигания и брелоков заводской сигнализации и тп и тд.
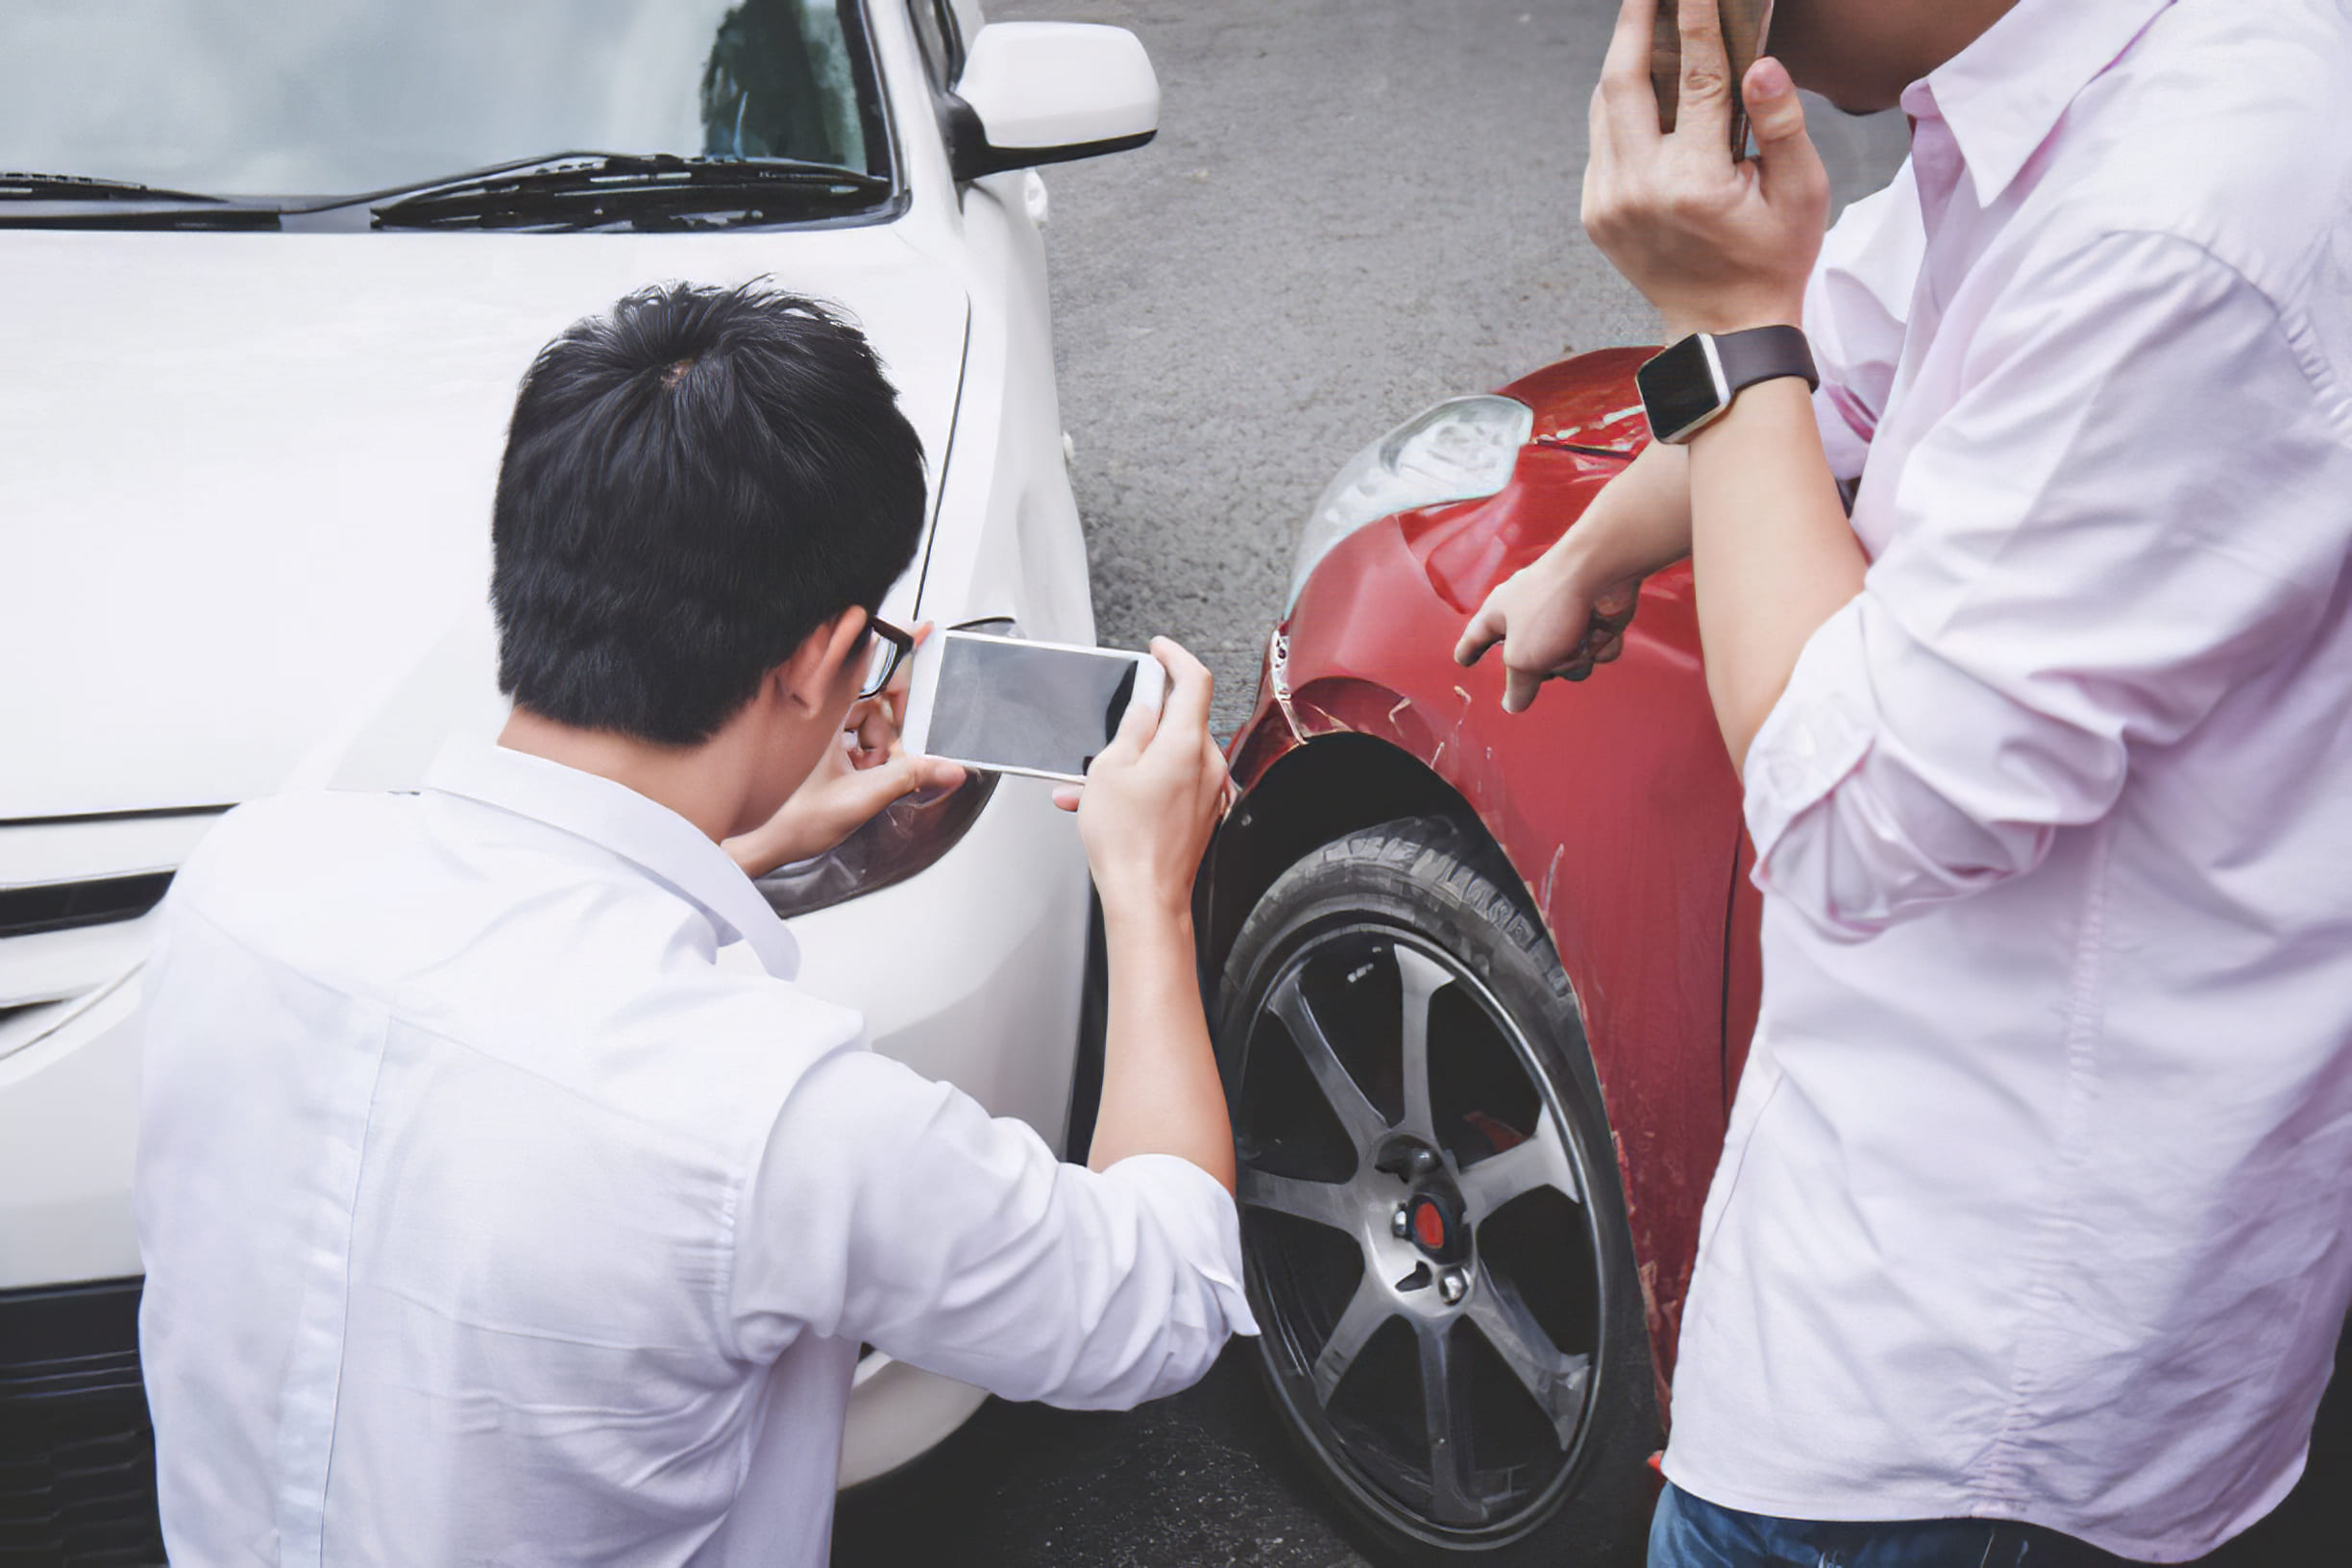
По второму пункту вам могут «забить гвоздей», что вы не вовремя позвонили/уведомили страховую компанию, что вы не там или не так оформили в милиции/полиции соответствующее заявление, что вы взяли не все справки-выписки и тд и тп.
К слову, и сами полицейские/милиционеры/гаишники/гибддешники тем же лыком шиты и, в свою очередь, стараются себя обезопасить и НЕ выдать вам положенных и/или необходимых документов или их копий.
Но ведь для того и существует ружьё, чтобы заяц не расслаблялся.
Однако, во-первых, это тема уж слишком обширная, варьируется от страны к стране, от региона к региону, даже порой от района к району, а во-вторых, это — совсем отдельная тема, и в следующей статье мы рассмотрим «Ваши действия в случае ДТП и специфические моменты общения со страховщиками».
Примечание: ваши действия в случае угона вашего транспортного средства мы уже рассмотрели ЗДЕСЬ и ЗДЕСЬ.

1 комментарий
И именно потому, что это не аббревиатура, Вы пишете слово заглавными буквами?
К — комплексное. А — автомобильное. С — страхование. К — кроме. О — ответственности.
Добавить комментарий