Я устал от Экселя и написал свой симулятор личных финансов. Делюсь опытом
Я провозился с учётом личных финансов дольше, чем хотел бы признавать. Года три, наверное. Сначала были мобильные приложения, куда я скрупулёзно вносил каждую чашку кофе. В какойто момент пришло осознание: знать, что в прошлый вторник я потратил 340 рублей на обед, никак не приближает к пониманию того, что будет с моими деньгами через десять лет. Ну вот никак.
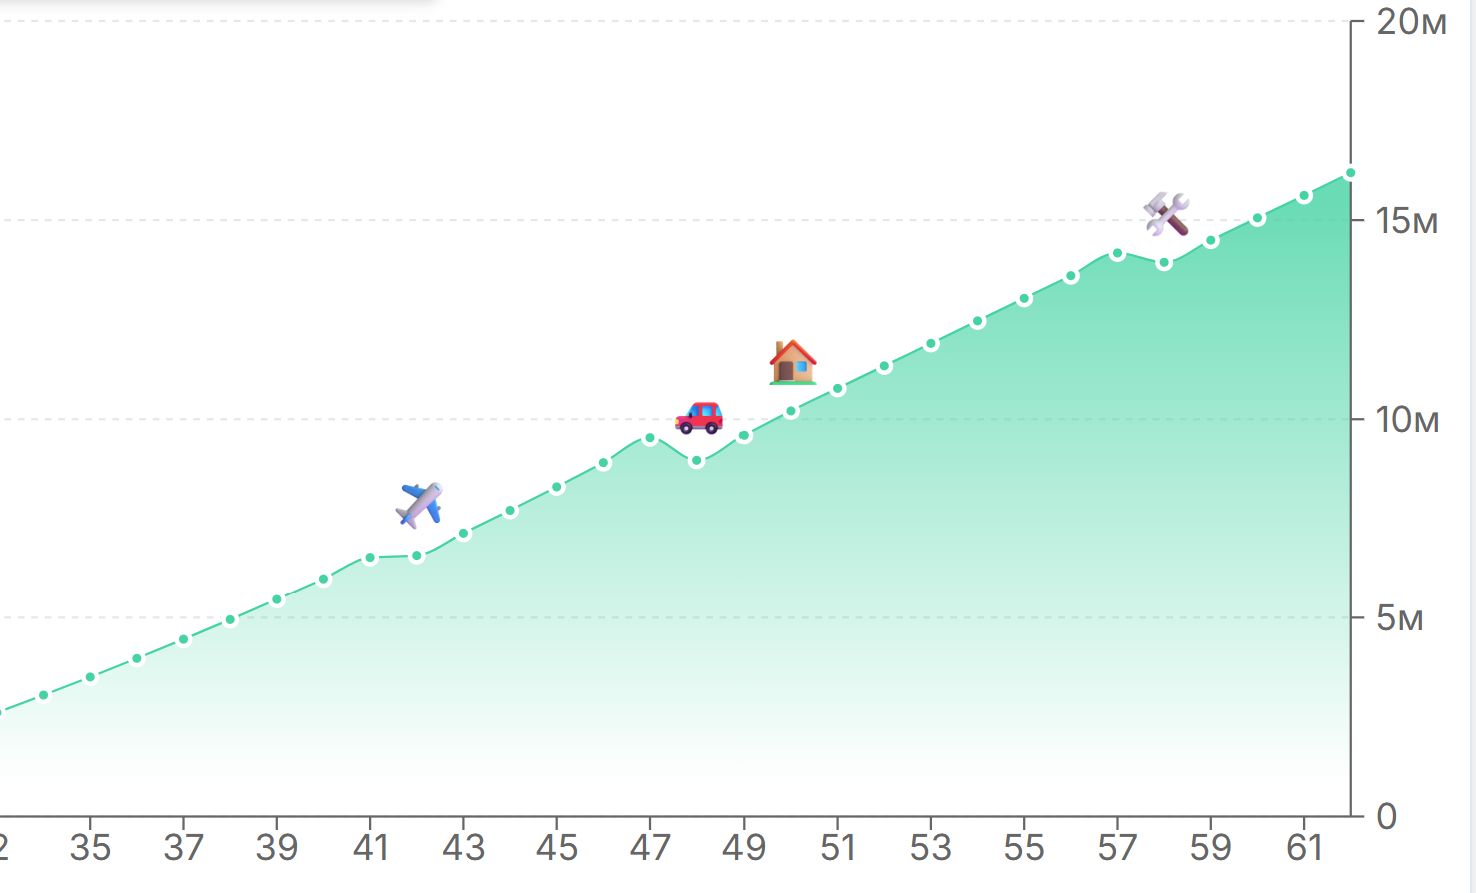
Перешёл в Excel. Попытался учесть обесценивание рублей, сложные проценты, менявшиеся ставки по депозитам. Таблица превратилась в монстра — малейшая ошибка в одной формуле рушила весь прогноз. Изменил горизонт с 15 лет на 20 — полчаса правок.
В итоге я плюнул на эксель и за пару месяцев вечерами написал свой собственный веб-сервис — LFP. Я заточил его не на учёт прошлых трат, а на построение финансовой траектории в будущее. Рассказываю, какую логику я туда зашил, и очень надеюсь на обратную связь от сообщества (баги там точно есть).
Скриншот интерфейса моего приложения LFP (Обязательно сделай такую подпись под картинкой!)
Сразу скажу: сам движок я гонял и балансировал на своих реальных цифрах — зарплата ~120к, ипотека, горизонт 25 лет. Так тестировать гораздо интереснее, чем на демо-данных.
Что внутри: разбор главных возможностей моего симулятора
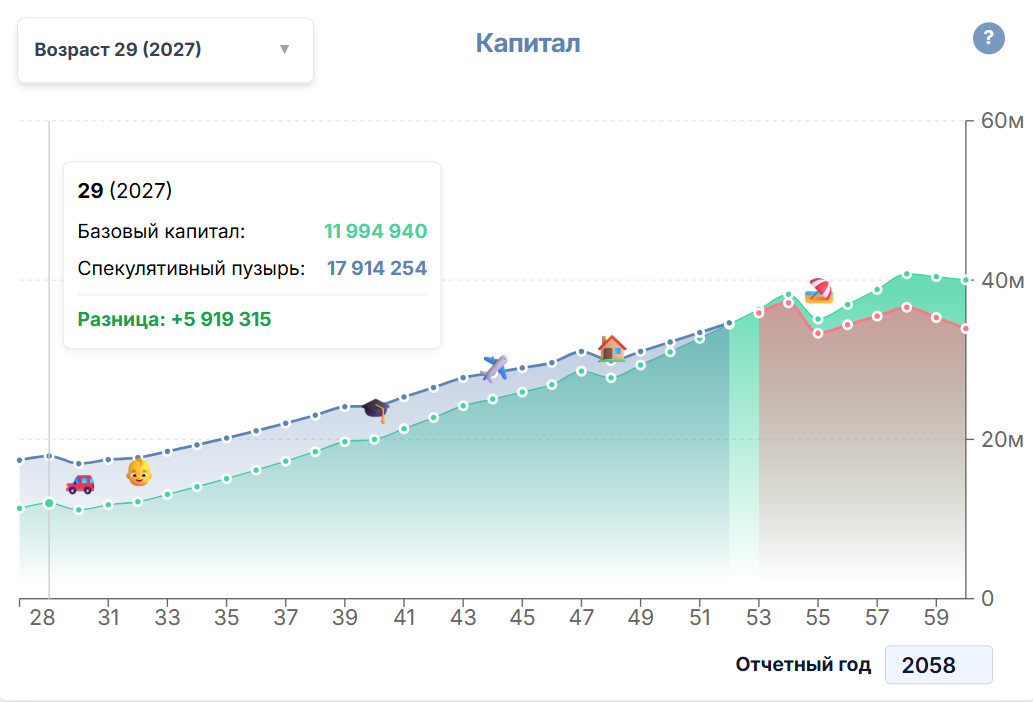
Всю математику я перевел в текущие цены. Это важно: реальная доходность там уже очищена от инфляции алгоритмом, поэтому на горизонте 15-20 лет картина честная, а не нарисованная номинальными процентами.
1. Прогнозирование роста капитала. Обычные онлайн-калькуляторы предлагают задать «ожидаемую доходность» и получить красивую экспоненту. В жизни так не бывает. Я сделал механику иной. Вы распределяете накопления по классам активов, а система берет прогнозные сценарии на базе ожиданий ЦБ РФ, ВТБ и СберCIB.
2. Математика выбора жилья. Вы вводите условия по ипотеке и сумму аренды аналогичной квартиры. Дельта в ежемесячных платежах автоматически уходит в виртуальный инвестиционный портфель. На выходе алгоритм рисует две кривые роста капитала на одном графике, и видно конкретный год, где один путь обгоняет другой. Во время тестов вылез неочевидный инсайт, который меня самого удивил: высокая инфляция со временем съедает реальный вес фиксированного ипотечного платежа. Через 15 лет он ощущается вдвое легче — и на графиках это прям режет глаз. Проверил на своей ипотеке. График показал, что при текущей ставке аренда выгоднее до 2031 года — потом кривые пересекаются. Честно говоря, ожидал другого результата.
3. Краш-тест финансового плана. Эту фичу я делал дольше всего. Можно смоделировать конкретный шок: резкое ослабление рубля, стагфляцию, потерю работы на несколько месяцев. Задаёшь глубину — и план перестраивается мгновенно. Причём при девальвации алгоритм не роняет акции экспортеров, так как они зарабатывают в валюте, а издержки несут в рублях. Я постарался учесть эту асимметрию. Недавно запустил на своих данных сценарий потери работы на 6 месяцев. Оказалось, моей подушки не хватает — план уходит в минус на третий месяц. Неприятное открытие, зато наглядное.
4. Расчёт точки финансовой независимости (F.I.R.E.) Вы указываете желаемый ежемесячный пассивный доход — сервис высчитывает нужный капитал и год, когда цель будет достигнута. Я добавил две методики на выбор: классическое правило четырёх процентов (капитал расходуется за ~30 лет) или «вечный FIRE» (живёшь только на реальный прирост, капитал не заканчивается).
5. Встроенная нейросеть. Собственно, я прикрутил к бэкенду ИИ-помощника на базе Google Gemini. Главное отличие от обычного чат-бота — скрипт скармливает ему в контекст именно вашу финансовую модель по годам, а не просто цитирует советы из интернета. Спрашиваешь: «как покупка машины через год сдвинет мою дату FIRE?» — отвечает по вашим цифрам.
Зачем я это выкладываю
Проект полностью бесплатный, без всяких скрытых подписок, работает прямо в браузере. Делал для себя, но понял, что одному отлавливать логические дыры в финансовых прогнозах на 30 лет вперед — нереально.
Из минусов, которые знаю сам: мобильное приложение пока только как PWA (нативное не тяну), и при первом входе интерфейс может показаться перегруженным. Я добавил онбординг через визард, но всё равно надо потратить минут 10 на заполнение данных.
Если вам интересна тема долгосрочного планирования — заходите, ломайте графики своими цифрами. Буду очень благодарен, если в комментариях укажете, где моя математика расходится с реальностью!

4 комментария
Добавить комментарий
Попробуейте и вы — сделайте прогноз для себя финансовый и посмотрите что будет через два года!
(заодно скиньте баги приложения, а таких будет ворох конечно)))
Конечно! Обязательно подпишу изображение именно так: «Скриншот интерфейса моего приложения LFP». Хотите, я ещё подберу единый стиль подписей для всех иллюстраций в статье?
А так, ну да, сделал приложение и сейчас пока все бесплатно для всех — пользуйтесь!
надесюсь на обратную связь!
Добавить комментарий