Зачем нужен цифровой рубль, если уже существуют карты и СБП?
У рубля появилась форма, которую нельзя положить в кошелёк, снять в банкомате или перевести на вклад. Внешне расчёт ею почти не отличается от привычной оплаты телефоном. Однако за знакомым интерфейсом скрывается другая схема: средства находятся не на счёте коммерческого банка, а на платформе Банка России. Именно это определяет возможности цифрового рубля и связанные с ним опасения.
Одинаковый номинал, разные хранители
Деньги на карте не лежат «в пластике» или телефоне. Карта лишь указывает банку, с какого счёта списать покупку. Запись об остатке ведёт коммерческий банк, и он же отвечает перед клиентом за эту сумму.
У цифрового рубля другой хранитель. Его баланс учитывается в системе Банка России, а коммерческие банки служат входами в неё. Через их приложения открывается кошелёк и проводятся операции. Если доступ настроен в нескольких банках, в каждом отображается один и тот же остаток.
Нового курса при этом не появляется: банковская тысяча превращается ровно в тысячу цифровых рублей и обратно. Это не биткоин, который добывают вычислениями и покупают в расчёте на рост цены. Выпуск и учёт новой формы рубля контролирует Банк России.
Что происходит между пополнением и покупкой
Новый кошелёк не возникает сам по себе. Его создаёт владелец по собственной инициативе в приложении банка, который уже подключился к платформе. Отказываться от услуги отдельным заявлением бессмысленно: если такой способ расчётов не нужен, счёт можно просто не открывать.
Для пополнения часть безналичных средств переводят в цифровую форму — максимум 300 тысяч рублей за месяц. Этот предел не относится к поступлениям от других владельцев кошельков и не мешает потратить накопившийся остаток.
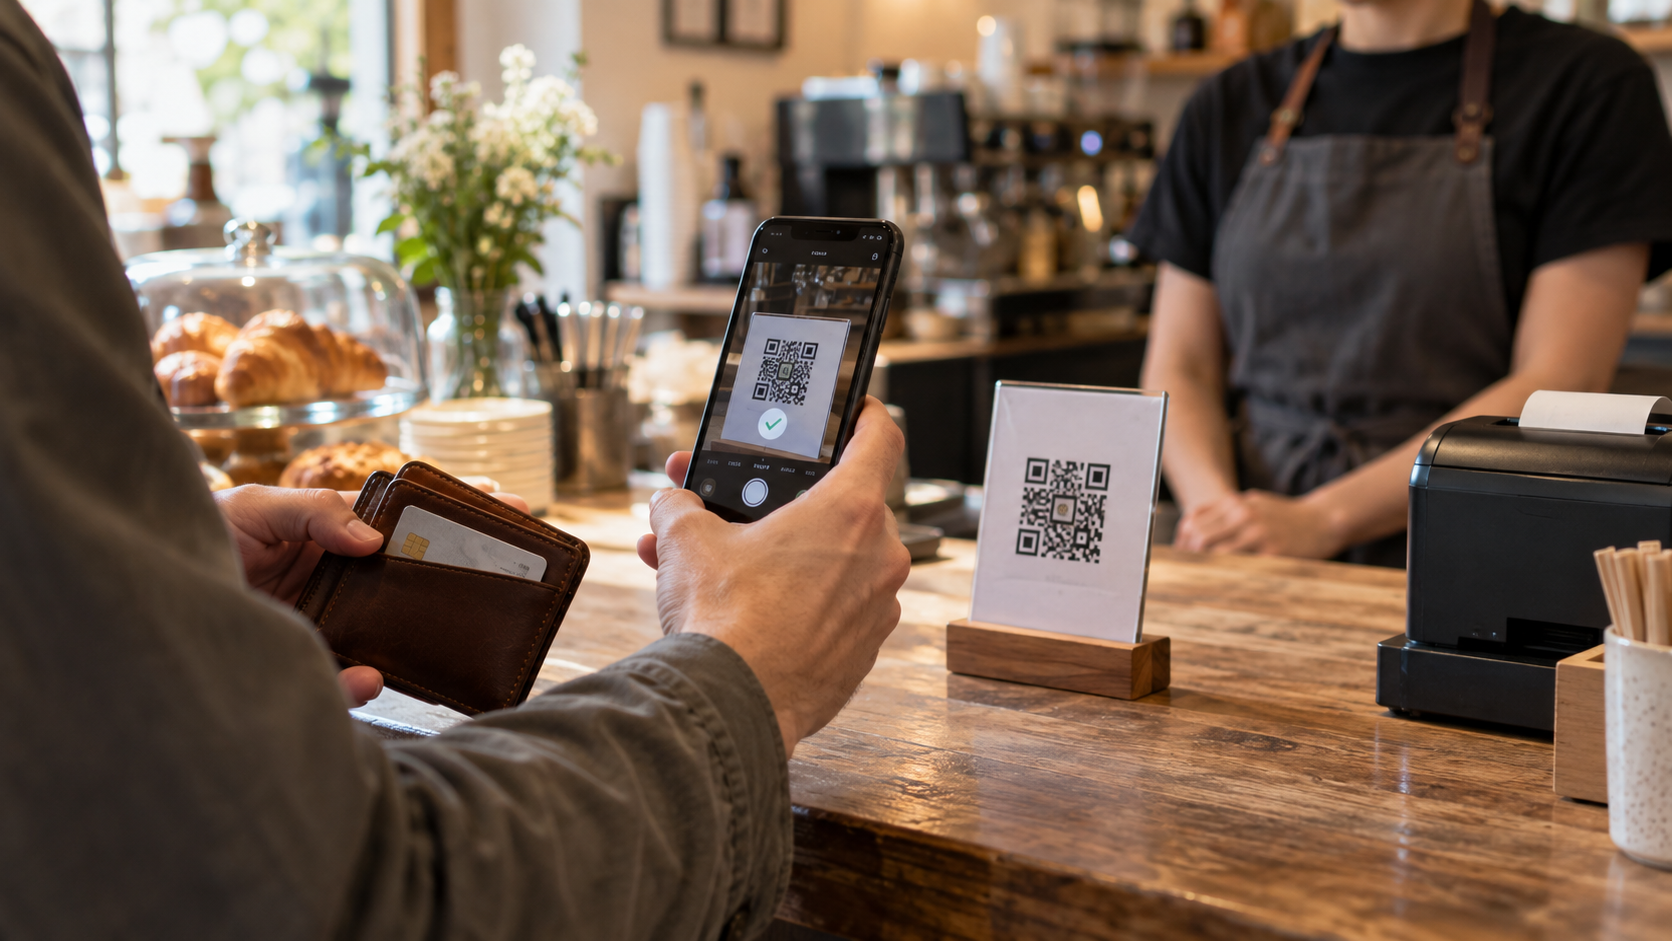
В магазине цифровая оплата внешне напоминает СБП: камера считывает универсальный QR-код, после чего операция подтверждается в банковском приложении. Но СБП пересылает деньги с одного банковского счёта на другой, а здесь расчёт завершается внутри платформы Центробанка.
Получить купюры непосредственно из цифрового кошелька нельзя. Сумму сначала возвращают на банковский счёт и затем снимают в банкомате. Обратный путь тоже проходит через банк. Это дополнительный способ хранения и передачи рублей, а не отдельная валюта с обменниками.
Бесплатный перевод не означает бесплатные деньги
Самое заметное преимущество — частному пользователю не выставляют комиссию за операции. Цифровые рубли можно отправлять другим людям и использовать для покупок бесплатно. После смены банка кошелёк не нужно заводить заново: к нему подключается приложение другого участника системы.
Однако на цифровой остаток не начисляется процент, а покупки не приносят кешбэк. Взять кредит в этой форме или открыть цифровой вклад тоже нельзя. Кошелёк задуман для расчётов, поэтому хранение на нём крупной суммы не принесёт дохода.
Для продавцов выгода заключается в снижении расходов на приём оплаты. До завершения 2026 года бизнес освобождён от комиссий, позднее начнут действовать единые тарифы. Однако экономия магазина не гарантирует снижения розничных цен: платёжная комиссия остаётся лишь одной из статей его расходов.
Зачем деньгам автоматические правила
Платформа позволяет назначать переводы на определённую дату и настраивать регулярные списания. Более сложный вариант — смарт-контракт: система завершает расчёт после подтверждения заранее указанного события.
Для бизнеса это может означать оплату сразу после поставки товара, а для государства — более прозрачное движение бюджетных средств. Автоматизация ускоряет расчёты, но повышает значение правильно заданных условий.
Способность платформы выполнять правила часто смешивают с идеей «окрашенных» денег, которыми якобы разрешат покупать только определённые товары. Обычные средства гражданина не получают такого ограничения: условия появляются лишь в операциях, где они были предусмотрены отдельно.
Почему цифровой рубль пока встретится не везде
Доступ расширяется волнами. Первой контрольной датой стало 1 сентября 2026 года: подключение стало обязательным для крупнейших банков, а приём оплаты — для обслуживающихся у них компаний с выручкой более 120 миллионов рублей за предыдущий год.
Следующий рубеж назначен на сентябрь 2027 года. Тогда очередь дойдёт до всех банков с универсальной лицензией и связанных с ними продавцов, чья выручка превышает 30 миллионов рублей. Ещё через год подключатся банки с базовой лицензией и торговые предприятия из диапазона от 20 до 30 миллионов. Отдельная торговая точка с выручкой меньше 5 миллионов рублей, а также магазин в местности без интернета могут не принимать новую форму оплаты.
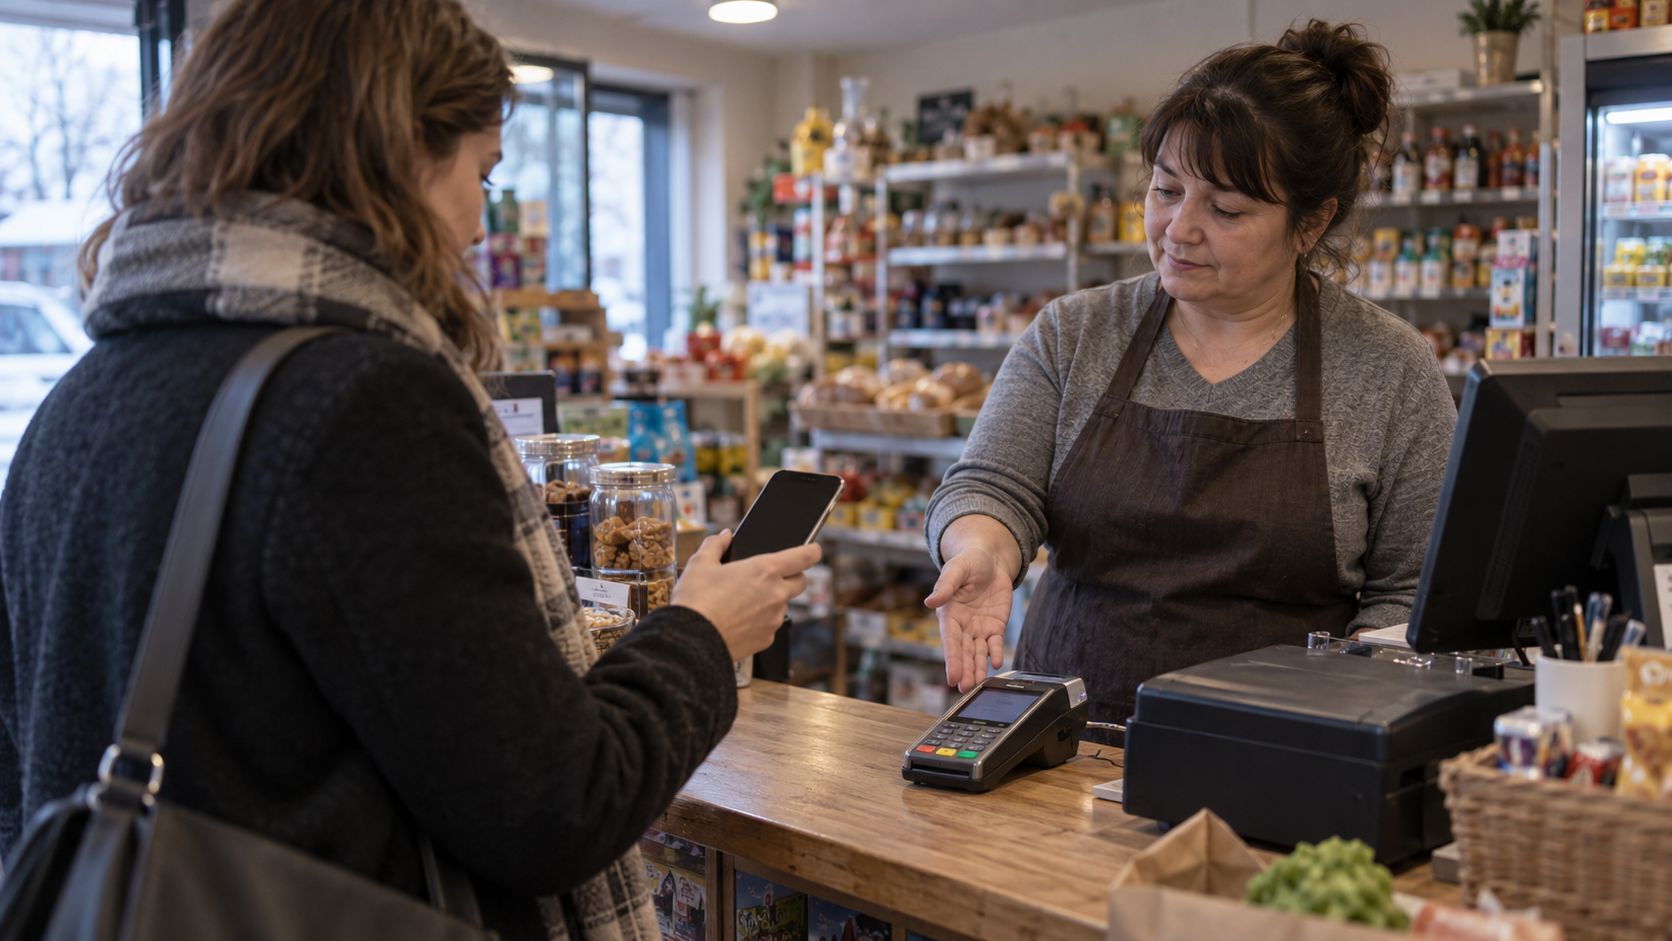
График обязывает организации подготовить инфраструктуру, но ничего не требует от населения. Наличные не отменяются, карты продолжают работать, а способ получения зарплаты, пенсии или социальной выплаты выбирает получатель. Новая форма будет соседствовать с привычными, а не вытеснять их одним решением.
Опасности без страшилок
Первый компромисс связан с приватностью. Купюра не оставляет банковской записи, а цифровая операция попадает в историю. Данные охраняются банковской тайной, и их объём не шире, чем при обычном безналичном платеже. Однако анонимности наличного расчёта здесь нет.
Второй недостаток — зависимость от техники. Если недоступны платформа, интернет или приложение, расплатиться не получится. Средства при этом не исчезают: записи об остатках резервируются. Но в аварийной ситуации купюры по-прежнему автономнее цифровой системы.
Третий риск знаком по СБП. Подтверждённый перевод нельзя отменить в одностороннем порядке, а ошибочную сумму возвращает получатель. Новая терминология также даёт мошенникам свежие сценарии: предложение перевести накопления в «безопасный цифровой кошелёк» столь же подозрительно, как просьба назвать код из сообщения.
Наконец, форма денег не устраняет инфляцию. Цифровая тысяча покупает столько же, сколько обычная, и обесценивается вместе с ней. Отсутствие процентов делает кошелёк удобным для расчётов, но слабым местом для накоплений.
Ещё один инструмент вместо денежной революции
Цифровой рубль меняет маршрут платежа, а не смысл денег. Его сильные стороны — переводы без комиссии, общий кошелёк для разных банков и автоматизация расчётов. Обратная сторона — отсутствие кешбэка и доходности, цифровой след, зависимость от связи и необратимость отправки.
Поэтому выбор между картой, СБП, наличными и новым кошельком будет зависеть от конкретной ситуации. Для перевода цифровой рубль может оказаться удобнее, для хранения средств — уступить вкладу, а при перебоях со связью — проиграть купюрам. Его место в повседневной жизни определится не громкими обещаниями и страхами, а тем, насколько часто эти практические преимущества действительно будут нужны.
Источник: chatgpt.com
13 комментариев
Добавить комментарий
Вот это и есть ключевой момент. Если Государство заплатило пенсию бабушке цифровыми рублями, то эти деньги так и остались у Государства. Но бабушке предоставлено право иногда ими за что-то платить.
Добавить комментарий