Почему россияне с зарплатой 80 тысяч ездят на новых Haval и Tenet за 3 млн
Двор в подмосковном городе, суббота, десять утра. У третьего подъезда человек моет новый кроссовер с осторожностью, с какой моют вещь, которую ещё не считают своей. Рядом стоят ещё несколько машин того же класса — с плёнкой на порогах, с наклейкой «начинающий водитель» на заднем стекле. Каждая стоит около трёх миллионов. Зарплата владельца первой — 80 тысяч рублей на руки. Арифметика не сходится ровно до того момента, пока не выясняется, что машина куплена не на зарплату.
Сначала о цене, потому что с ней всё не так просто
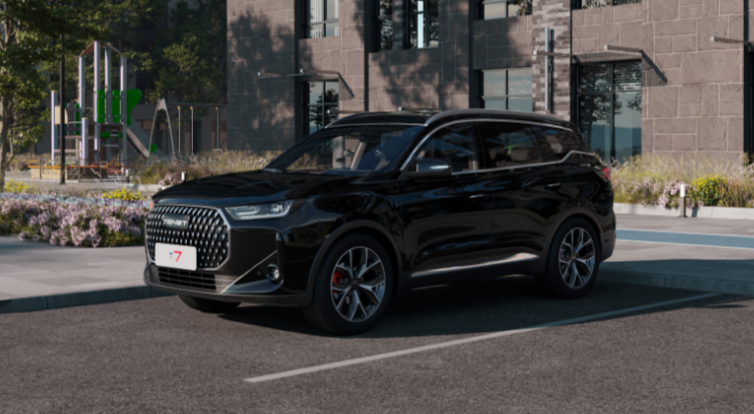
Разговор о переплате обычно начинается с прайс-листа, и это первая ошибка. Рекомендованные цены Tenet T7 после октябрьского повышения — 2 785 000 рублей за переднеприводный Active, 2 985 000 за Prime с передним приводом, 2 990 000 за полноприводный Active и 3 190 000 за полноприводный Prime.
При этом в объявлениях официальных дилеров та же машина 2026 года идёт заметно дешевле: например, Active с передним приводом выставлен за 2 352 100 рублей при ценнике 2 735 000. Разница в 300-500 тысяч возникает из-за маркетинговых акций, трейд-ина и кредитных программ.
Скидка — не подарок, а инструмент. Часть её даётся за трейд-ин, часть за кредит, часть за каско у партнёра страховщика. То есть реальная цена сделки почти всегда ниже прайса, но условием этой низкой цены становится как раз то, что увеличивает итоговую переплату. Покупатель, который гордится скидкой в 400 тысяч, может отдать за шесть лет на 400-600 тысяч больше процентов и страховок. И наоборот: тот, кто купил машину за 2,4 млн, а не за 2,785 млн, уже защитил себя от части амортизации, потому что остаточная стоимость считается от суммы в договоре, а не от рекламной цифры.
Отсюда первое правило: сравнивать предложения нужно не по размеру скидки, а по полной сумме платежей плюс первоначальный взнос.
Кто на самом деле покупает такую машину
Зарплата 80 тысяч на руки — это не бедность и не «средний класс» в рекламном смысле. Средняя начисленная зарплата по Росстату в августе 2026 года составила 103 014 рублей до налогов, то есть примерно 90 тысяч на руки. Но распределение доходов куда важнее среднего: доход выше 100 тысяч рублей в месяц имеют только 17% населения, ещё около 20% получают от 60 до 100 тысяч, а 62% — меньше 60 тысяч.
Значит, человек с 80 тысячами — это верхняя половина распределения, но не тот, для кого трёхмиллионная машина очевидна. Для банка он платёжеспособный заёмщик, для дилера — целевой клиент массового сегмента. Никакой аномалии в покупке нет, пока в сделке участвует второй доход.
Именно он и участвует. Банк оценивает не зарплату одного человека, а показатель долговой нагрузки: отношение всех платежей по кредитам к доходу. У одиночки с 80 тысячами платёж в 43 тысячи даёт ПДН около 54% — заявка идёт в рискованную категорию. У семьи, где второй супруг получает 55 тысяч, тот же платёж превращается в 32% от совокупного дохода. Кредит становится обычным. Что произойдёт с платежом, если один доход исчезнет, в анкете не спрашивают — и это главный незакрытый риск всей конструкции.
Как продают не машину, а платёж
Дилерский скрипт начинается не с вопроса о комплектации и не с вопроса о бюджете. Первый вопрос — какой ежемесячный платёж комфортен. Логика простая: 2,6 млн звучит как приговор, 43 тысячи — как подписка.
Дальше работает субсидированная ставка. Баннерные 0,1% существуют не потому, что банк отказался от прибыли: он получает компенсацию от дилера или дистрибьютора, а дилер возвращает расходы на страховках, дополнительном оборудовании и услугах. Такая ставка обычно действует год-два и требует взноса до 40-50%. Если взноса нет, работает обычная программа.
Каско юридически не обязательно, но в фирменных кредитных программах без страховки партнёра ставка поднимается на несколько процентных пунктов. Полисы на 100-150 тысяч рублей попадают в тело кредита, и на них начисляются те же проценты. Именно поэтому тело кредита в типичной сделке больше, чем остаток цены после взноса.
Средний автокредит в России в сентябре 2026 года — около 1,6 млн рублей сроком шесть лет при платеже 36 тысяч. Реальная ставка с учётом страховки и допов — около 17%, хотя в рекламе может стоять 14,6%. На сумме 1,92 млн разница между 14,6% и 17% выглядит как 42 000 против 42 713 рублей в месяц — почти незаметно, но за шесть лет это 3,07 млн выплат банку.
Что происходит с долгом и с машиной по годам
Главная иллюзия кредитной покупки — что долг и стоимость машины движутся навстречу друг другу с одинаковой скоростью. Они движутся по разным траекториям.
| Срок владения | Остаток долга | Ориентировочная цена продажи | Разница |
|---|---|---|---|
| 1 год | 1,72 млн | около 2,16 млн | плюс 440 тыс. |
| 2 года | 1,48 млн | около 1,94 млн | плюс 460 тыс. |
| 3 года | 1,20 млн | около 1,81 млн | плюс 612 тыс. |
Расчёт сделан для машины с ценой сделки 2,4 млн, взносом 480 тысяч и кредитом 1,92 млн под 17% на шесть лет. Цена продажи взята по индексу сохранности остаточной стоимости «Автостата»: новый автомобиль теряет около 10% в первый год и по 10% в следующие два, а популярный китайский кроссовер у частного владельца сохраняет 75,4% через три года.
Из таблицы видно главное: при взносе 20% капитал остаётся положительным, но прирост почти не ощущается. За первый год будет выплачено 992 тысячи рублей, а на руках после продажи останется около 440 тысяч — то есть год владения стоит примерно 550 тысяч, или 46 тысяч в месяц. К третьему году суммарные потери выходят на 1,41 млн, или 39 тысяч в месяц. Это не только проценты: в эту цифру входит и амортизация.
Для сравнения: тот же кроссовер, купленный за наличные и проданный через три года, теряет только амортизацию — около 590 тысяч, или 16 тысяч в месяц. Остальное в кредитном сценарии — цена рассрочки.
Сколько машина забирает из зарплаты
Кроме платежа есть расходы, которые не заканчиваются вместе с кредитом. Для кроссовера за 2,4 млн при пробеге 15 тысяч километров в год расклад такой:
- каско — около 7 тысяч в месяц (примерно 3,5% от цены машины в год);
- ОСАГО — около 630 рублей;
- транспортный налог при 150 силах — около 440 рублей;
- бензин — около 7 тысяч;
- плановое ТО у дилера — около 2,5 тысячи;
- шины и шиномонтаж — около 1,7 тысячи.
Вместе с платежом это примерно 62 тысячи рублей в месяц, или 77% зарплаты в 80 тысяч. При семейном доходе 135 тысяч — 46%. Именно эта цифра, а не цена в салоне, определяет, выдержит ли бюджет поездку в отпуск, ремонт холодильника или месяц без работы.
Почему регулятор не решает проблему
С 1 октября 2026 года Банк России ограничил выдачу целевых автокредитов заёмщикам с ПДН выше 50%: не более 20% от общего объёма выдач, а для ПДН выше 80% — не более 1%. Звучит как запрет на рискованные сделки, но лимит оказался мягче практики: доля таких кредитов в выдачах банков ниже установленного значения, и ЦБ прямо указал, что ужесточение не снизит доступность автокредитов.
Причины отказов лежат не в квотах, а в скоринге: с отказами по заявкам в августе сталкивались 67% потенциальных заёмщиков. Для покупателя практический смысл один: рассчитывать на ранее одобренную сумму нельзя, а условия в разных банках отличаются сильнее, чем кажется. Там же аналитики советуют не ориентироваться на предельную нагрузку в 50%, а иметь подтверждённый доход 80-100 тысяч на одного заёмщика при платеже 36 тысяч.
Фон при этом ухудшается: к концу марта 2026 года просрочка свыше 90 дней по автокредитам превысила 6% портфеля — впервые с лета 2021 года. Доля кредитных машин в продажах при этом остаётся выше половины: в первом квартале 2026 года — 53,7%.
Такси: та же машина, другая экономика
Отдельный случай — когда кроссовер покупают не для семьи, а для работы. Здесь логика меняется: машина приносит выручку, и сравнивать её с вкладом бессмысленно. Но и считать её активом нельзя.
По данным «Автостата», через три года эксплуатации китайский кроссовер сохраняет 75,4% стоимости у частника, 57,4% в каршеринге и 48,5% в такси. Разница между частником и таксистом — почти 800 тысяч рублей на машине за 3 млн. При кредите на восемь лет и пробеге под полмиллиона километров к последнему платежу автомобиль стоит меньше, чем остаток долга. Выручка при этом реальная, но её часть уходит на комиссию агрегатора, парк, налоги и износ, который в такси считается по другой ставке.
Три сценария на шесть лет
| Сценарий | Расходы за 6 лет | Что остаётся |
|---|---|---|
| Новый кроссовер в кредит (2,4 млн, взнос 480 тыс., 17%) | около 3,56 млн | машина возрастом 6 лет |
| Тот же кроссовер, взнос 40% и кредит на 5 лет | около 3,1 млн | машина возрастом 6 лет |
| Кроссовер 3-4 лет за наличные (около 1,7 млн) | около 1,9 млн с ремонтом | машина возрастом 9-10 лет |
Таблица показывает не то, что кредит — зло, а то, что размер взноса влияет на итог сильнее, чем ставка. Разница между первым и вторым сценариями — около 450 тысяч рублей только за счёт того, что человек внёс больше денег сразу и взял кредит на пять лет вместо шести.
Что проверить до подписания
- Сложить все платежи, взнос и страховки в одну сумму и сравнить её с ценой машины — это и есть реальная переплата.
- Проверить, входит ли каско в тело кредита и сколько процентов на него начислится.
- Уточнить, какие условия действуют для скидки: кредит, трейд-ин, страховка партнёра или всё сразу.
- Запросить расчёт в двух-трёх банках, а не только у партнёра дилера.
- Посчитать ПДН по всем кредитам семьи и оставить запас на случай потери одного дохода.
- Выяснить, что покрывает пятилетняя гарантия после третьего года и какие узлы выходят из неё.
- Проверить стоимость каско для конкретного водителя: она зависит от возраста, стажа и коэффициентов, а не только от модели.
Смысл всей этой арифметики сводится к одной цифре, которой нет ни в рекламе, ни в договоре купли-продажи: сколько месяцев в году человек работает на машину. При зарплате 80 тысяч и платеже 43 тысячи это восемь месяцев из двенадцати — при условии, что ничего не случится.
Источник: tenet.ru
1 комментарий
Как машина может быть очевидной или неочевидной?
Это как так получилось?
Добавить комментарий