Почему банковские карты во всём мире почти одинакового размера и откуда взялся этот стандарт
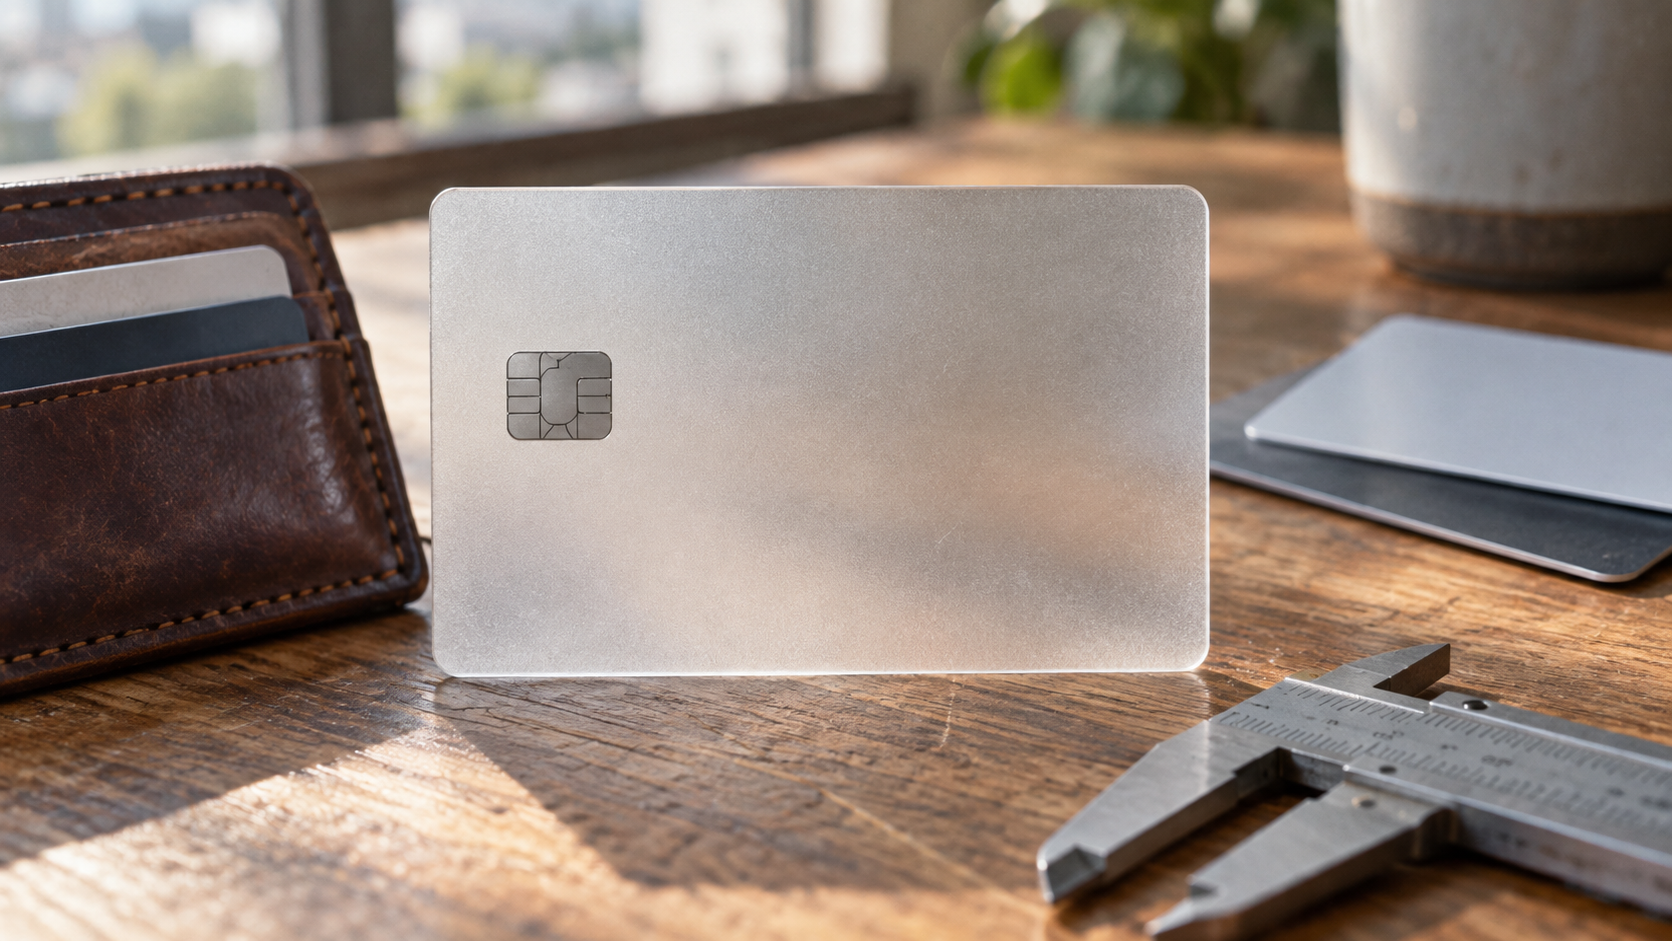
Достаньте из кошелька карту любого крупного банка и положите рядом с другой, выпущенной в другой стране. Скорее всего, они совпадут почти до миллиметра. Даже если одна сделана из пластика, другая — из металла, а третья хранит внутри чип и антенну, их контур будет одинаковым. Это не дизайнерская привычка банков и не случайный размер, который всем понравился. За ним стоит история того, как кусочек пластика пришлось подчинить машинам.
До появления привычных кредиток никакого единства не было. В первой половине XX века магазины и компании выдавали клиентам собственные жетоны и карточки. Одни делались из картона, другие из целлулоида, третьи — из металла. Американская система Charga-Plate использовала небольшие рельефные пластинки с именем и адресом владельца. Их клали в механический аппарат, сверху помещали квитанцию и прокатывали прижимной валик. Выпуклые буквы отпечатывались на бумаге — кассиру не приходилось переписывать данные вручную.
Такие пластинки были заметно меньше современной банковской карты. Ранние платёжные документы вообще не обязаны были помещаться в одинаковые кошельки и одинаковые машины. Diners Club, появившийся в 1950 году, сначала выпускал картонные карточки, а сохранившиеся экземпляры середины десятилетия крупнее нынешних. Универсального прямоугольника ещё не существовало.
Перелом наступил тогда, когда платёжная карта превратилась из справки «этому человеку можно дать в долг» в часть механизированной системы.
В 1958 году Bank of America запустил BankAmericard. Пластиковые образцы того времени уже удивительно близки к сегодняшнему формату: музейный экземпляр имеет размеры примерно 85 на 55 миллиметров. Это почти тот прямоугольник, который сейчас лежит в миллиардах кошельков.
Почему именно такой? Искать одного человека, однажды начертившего идеальные 85,6 на 53,98 миллиметра, было бы ошибкой. Размер складывался из практики. Карта должна была вмещать номер, имя и другие данные, помещаться в бумажнике, удобно лежать в руке и работать с механическим импринтером. Когда банки и торговые сети начали выпускать миллионы карточек, под привычную форму стали делать оборудование.
А оборудование не любит разнообразия.
Если один банк сделает карту заметно длиннее, чужой импринтер может её не принять. Позже тот же принцип начал работать с магнитными считывателями, банкоматами и терминалами. Каждая новая машина делала единый формат всё ценнее. Когда на картах появилась магнитная полоса, важными стали уже не только ширина и высота, но и точное положение области с данными.
Международные нормы не столько придумали форму карты, сколько закрепили то, к чему индустрия пришла раньше. В 1970-х и начале 1980-х появились стандарты для магнитной записи и тиснёных кредитных карт. ISO 2894:1980, например, задавал длину около 85,6 миллиметра, высоту около 54 миллиметров и толщину 0,76 миллиметра. Перед нами уже практически современная банковская карта.
В 1985 году вышел ISO 7810, посвящённый физическим характеристикам идентификационных карточек. Один из его форматов получил обозначение ID-1. В современной редакции это 85,60 на 53,98 миллиметра при номинальной толщине 0,76 миллиметра.
Причём стандарт относится не только к деньгам. Такой же формат используют для удостоверений, пропусков, водительских документов и карт доступа. Банковская карта оказалась настолько удобным шаблоном, что её геометрия вышла далеко за пределы банков.
Казалось бы, появление электроники должно было всё изменить. Но произошло обратное. В карту добавили магнитную полосу, затем микрочип, позднее — антенну для бесконтактной оплаты. Исчезало тиснение, менялось расположение номера, совершенствовалась защита. Внешний прямоугольник почти не двигался.
Причина проста: вокруг него уже построен целый мир. Банкоматы имеют прорези определённой ширины, терминалы — направляющие, принтеры — подающие механизмы, кошельки — карманы. Даже несколько лишних миллиметров потребовали бы переделывать огромное количество вещей.
Есть здесь забавный парадокс. Мы воспринимаем банковскую карту как продукт цифровой эпохи, хотя её размеры закрепились тогда, когда покупку подтверждали бумагой и механическим отпечатком выпуклых букв. Чип, криптография и бесконтактная связь поселились внутри формы, рассчитанной ещё на бумажник, пальцы кассира и ручной импринтер.
Поэтому одинаковые карты по всему миру — не результат любви банков к симметрии. Это след старого компромисса, который оказался достаточно удобным, затем превратился в международный стандарт, а после оброс такой массой совместимых устройств, что менять его стало бессмысленно дорого.
Технология внутри карты успела смениться несколько раз. А её прямоугольник оказался куда долговечнее.
Источник: chatgpt.com
2 комментария
Добавить комментарий