С ваших часов могут списать деньги, а банк узнает об этом позже вас
НСПК анонсировала на технологической конференции в июне сервис оплаты смарт-часами, который заработает во втором полугодии 2026 года, — и его главная особенность в том, что платежи будут проходить даже без интернета у пользователя. По словам представителя НСПК, вся нужная для офлайн-операций информация заранее загружается на чип устройства, пока оно ещё в сети. Звучит как фокус: как вообще можно потратить деньги, если в момент оплаты ни часы, ни терминал не связываются с банком, чтобы проверить баланс и одобрить списание? Разбираемся, что здесь реально происходит внутри чипа.
Банк не проверяет каждый платёж в моменте — и так было всегда
Вот что стоит знать в первую очередь: способность проводить операции без связи с банком в реальном времени — это не изобретение НСПК, а часть стандарта EMV, на котором работают вообще все банковские чипы уже больше двадцати лет. Просто до сих пор эта возможность почти не использовалась в России настолько заметно, чтобы о ней рассказывали как об отдельной фиче.
Чип на карте или в носимом устройстве — это не просто хранилище номера счёта, а маленький компьютер с собственной криптографией и набором правил, которые банк-эмитент туда заранее прописал. Среди этих правил — так называемые офлайн-лимиты: максимальная сумма одной операции без связи с банком, и накопительный лимит на серию таких операций подряд. Пока сумма и количество офлайн-транзакций укладываются в эти заранее заданные рамки, чип имеет полное право одобрить платёж самостоятельно, не спрашивая банк вообще ни о чём.
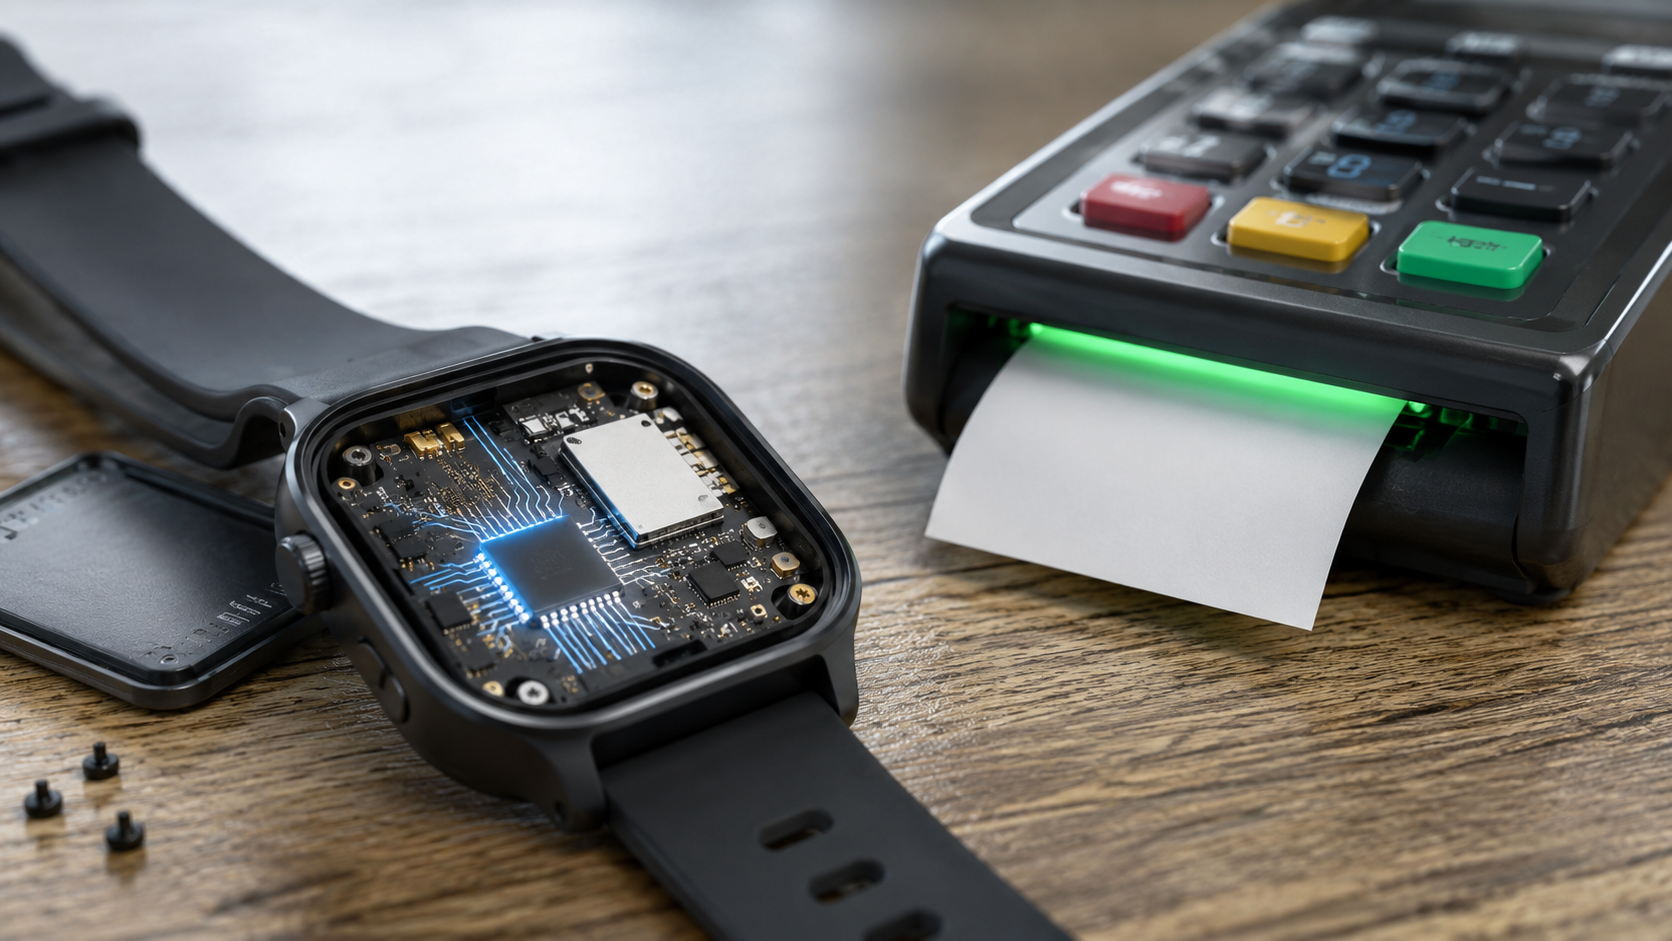
Как чип вообще может сказать «да» вместо банка
Здесь начинается настоящая инженерия. При каждой офлайн-операции чип генерирует криптографический сертификат транзакции — уникальную цифровую подпись, зашифрованную ключом, который есть только у чипа и у банка-эмитента. Этот сертификат не проверяется в момент оплаты, но он сохраняется, и как только устройство снова окажется в сети, сертификат отправляется в банк постфактум для сверки.
Если что-то не сходится — например, кто-то физически подделал чип или попытался повторно использовать старые данные, — банк это обнаружит уже после факта и заблокирует счёт или оспорит операцию, но сама покупка на кассе к этому моменту уже состоялась.
Кроме того, чип отслеживает счётчик последовательных офлайн-операций. Как только он превышает заданный банком порог, чип сам принудительно требует онлайн-проверку при следующей попытке оплаты — устройству придётся хотя бы ненадолго оказаться в сети, прежде чем можно будет снова тратить деньги. Это встроенный предохранитель именно на случай длительного отсутствия связи: он не даёт накопить бесконечную цепочку неподтверждённых трат.
Почему для этого нужны именно «умные» носимые устройства, а не любая карта
Обычная банковская карта с чипом технически уже давно умеет проводить офлайн-операции по этому же принципу — именно так работают некоторые терминалы в самолётах, поездах и труднодоступных точках без связи. Но у карты нет собственного экрана и процессора, способного заранее «договориться» с банком о лимитах и обновить параметры риска удалённо, без визита в отделение.
У смарт-часов вся эта логика реализуема программно: пока устройство подключено к интернету через смартфон рядом или через собственный модуль связи, банк может периодически обновлять параметры офлайн-режима на чипе, подстраивая допустимые лимиты под конкретного клиента и его историю трат.
Оплата без интернета — это не отмена банковской проверки, а перенос части этой проверки на заранее выданные чипу полномочия и последующую сверку задним числом. Технология не новая сама по себе, но её массовое появление именно в носимых устройствах закрывает практический пробел: до сих пор большинство привычных способов оплаты смартфоном в России требовали хотя бы кратковременного подключения к сети в момент покупки, а теперь этот момент можно будет пропустить — но не бесконечно, и не без следа для банка.
Источник: playground.com
1 комментарий
Добавить комментарий