Туристическая страховка: почему не стоит слепо верить красивым обещаниям туроператора
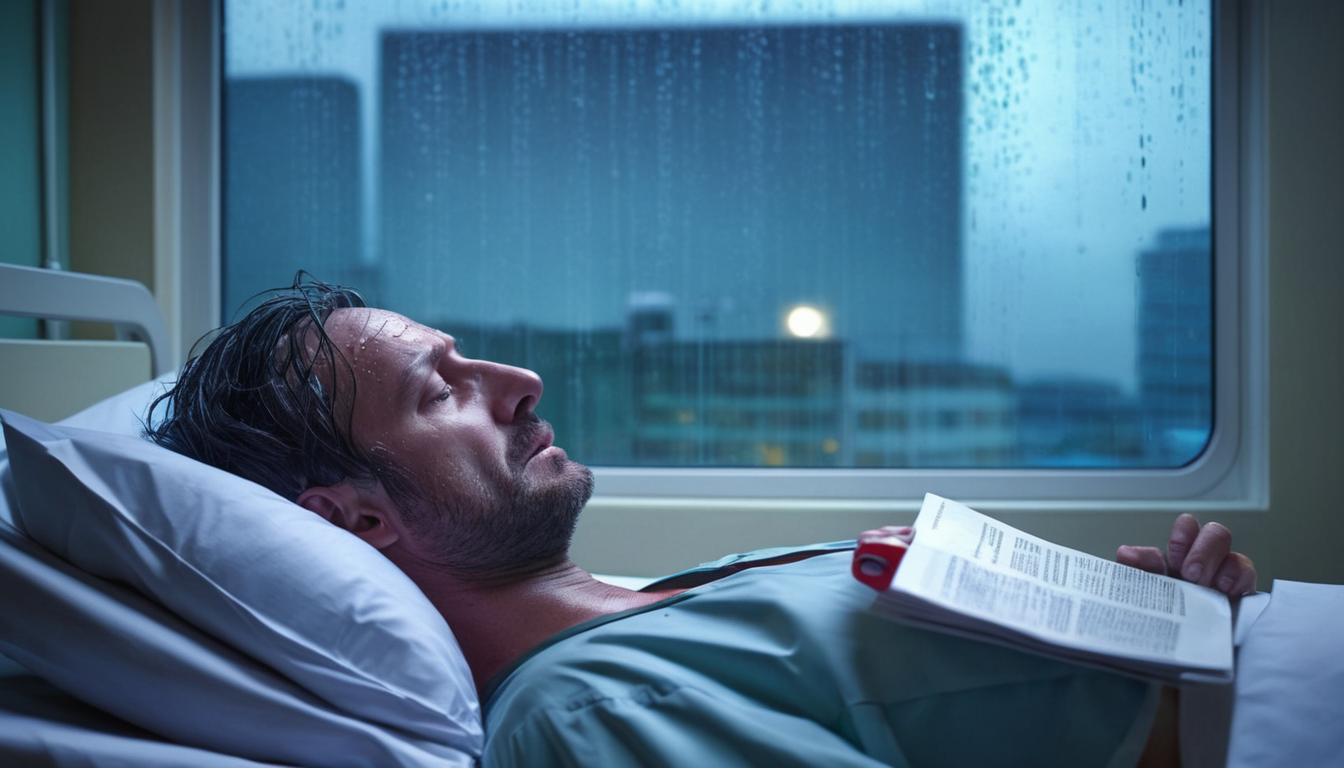
Вы купили страховку для поездки в Турцию, уверенные, что она покроет любые неприятности. Но когда у вас поднялась температура, а местная клиника потребовала тысячу долларов за лечение, страховая компания отказалась платить. Знакомо? Некоторые россияне, обращающиеся за медицинской помощью за границей по туристической страховке, сталкиваются с отказом в выплатах. Причина — страховые полисы похожи на айсберг: 90% условий спрятаны под водой мелкого шрифта. Давайте разберемся, как читать договор, чтобы не остаться один на один с больницей в чужой стране и долгами.
Почему «полное покрытие» — это миф
Страховые компании любят использовать расплывчатые формулировки: «защита от непредвиденных ситуаций», «медицинская помощь в любой точке мира». Но когда дело доходит до конкретики, оказывается, что «непредвиденное» — это только то, что указано в разделе «Исключения». Например:
- Хронические болезни. Если у вас диабет, а в поездке случился приступ, страховая может отказать, сославшись на «ранее известные заболевания». Даже если вы сообщили о диагнозе при покупке полиса.
- Экстремальные развлечения. Катание на квадроциклах в Таиланде? Дайвинг без сертификата? Большинство полисов не покрывают травмы, полученные во время таких активностей.
- Алкоголь и наркотики. Перебрали коктейлей на вечеринке и упали с лестницы? Страховщик потребует анализ крови и откажет в выплате.
Например, если вы турист из Москвы, не дай бог, сломаете ногу, катаясь на сноуборде в Альпах, вам могут отказать в компенсации, потому что в договоре катание на горных лыжах и сноуборде будет в списке исключений. А вы просто невнимательно прочитали, и подписали. А еще окажется, что для таких случаев нужна отдельная страховка с доплатой. Вот так-то.
Как читать договор: три правила, которые спасут ваш кошелек
Ищите слово «исключения». Этот раздел — главный подводный камень. Обратите внимание на:
- Список непокрываемых заболеваний. Например, гипертония или мигрень могут считаться «хроническими», даже если у вас нет официального диагноза.
- Ограничения по возрасту. Некоторые полисы не покрывают детей до 3 лет или пожилых старше 65.
- Географические ограничения. Если вы едете в Иран или Северную Корею, стандартная страховка может не действовать.
Проверяйте, что считается «экстренным случаем». Страховщики часто отказывают в оплате, если лечение можно было отложить до возвращения домой. Например, зубная боль не считается экстренной, если нет острого воспаления.
Уточняйте лимиты. Даже если полис покрывает лечение, суммы могут быть смешными. Например, в Европе сутки в стационаре стоят от 1000 евро, а лимит вашей страховки — 500 евро. Разницу доплачиваете вы из собственного кармана.
«Мелкий шрифт»: как страховщики играют словами
Фразы в договорах часто двусмысленны. Например:
- «Несчастный случай» — по мнению страховой, это только травма из-за внешнего воздействия (падение, удар). Инфаркт или инсульт могут не считаться «несчастным случаем», если у вас есть хронические болезни.
- «Медицински необходимое лечение» — решение о необходимости принимает не врач, а комиссия страховой. Известны случаи, когда компания отказывалась оплачивать операцию, предлагая «альтернативное лечение» на родине.
- «Своевременное уведомление» — если вы позвонили в сервисный центр через сутки после госпитализации, страховая может аннулировать полис.
Допустим, опять же, не дай бог, вы попали в аварию на Бали. Ваш полис покрывает эвакуацию, но только «при отсутствии коммерческих рейсов». А вот если авиакомпания выполняла на тот момент вылеты, страховая откажется оплачивать медицинский самолет за 80 тысяч долларов.
Российские реалии: что важно знать
Страховка для шенгенской визы — это минимум 30 тыс. евро покрытия. Но даже при таком лимите проверьте, включены ли стоматология и репатриация.
Закон о страховании туристов (№ 49-ФЗ) обязывает туроператоров включать страховку в пакет. Но она часто не покрывает экстремальные виды отдыха. Требуйте документ и проверяйте условия.
Страховые для «опасных» стран (Турция, ОАЭ, Египет) могут включать пункт о «повышенных рисках терроризма». Уточните, покроет ли компания лечение в случае теракта.
Как выбрать страховку и не переплатить
- Не берите полис у туроператора «на автомате». Часто они предлагают базовые варианты с дырами. Сравните условия на сайтах Ingosstrakh, АльфаСтрахование, СберСтрахование.
- Добавьте опции при необходимости. Если летите в горы — включите эвакуацию вертолетом. Если берете детей — расширенную стоматологию.
- Проверьте рейтинг страховой. На сайте ЦБ РФ есть реестр компаний с историей отзывов лицензий. Не покупайте полисы у фирм-однодневок.
Что делать при страховом случае? Звоните в ассистанс сразу. Номер сервисного центра должен быть в договоре. Если потеряли документ — поищите на сайте страховой. Не подписывайте бумаги на иностранном языке. Требуйте переводчика или свяжитесь с консульством РФ. Сохраняйте все чеки и диагнозы. Даже если страховая отказала, вы можете оспорить решение через суд.
Ваша безопасность — не в полисах, а в ваших руках
Туристическая страховка — не магический щит, а инструмент, который работает только при правильном использовании. Проверяйте договор, задавайте неудобные вопросы страховщикам и не надейтесь на авось. Помните: если вам предлагают «полис за 500 рублей», его настоящая цена — ваше время, потраченное на изучение мелкого шрифта. Однажды потратив час на чтение договора, вы сэкономите десятки тысяч и нервы. Как говорил один опытный путешественник: «Хорошая страховка — та, которой вам не пришлось воспользоваться. Но если пришлось — она должна спасти вам жизнь, а не кошелек».
Источник: uncensoredaiimagegenerator.com
1 комментарий
С чего бы?
Это как? Исключение это не защита, а то что из нее исключается…
Да понятно как… Найти того, что тебя реально будет лечить, спрашивать с какой страховкой он работает. И еще неплохо бы с ассистентом поговорить до оформления страховки…
Добавить комментарий